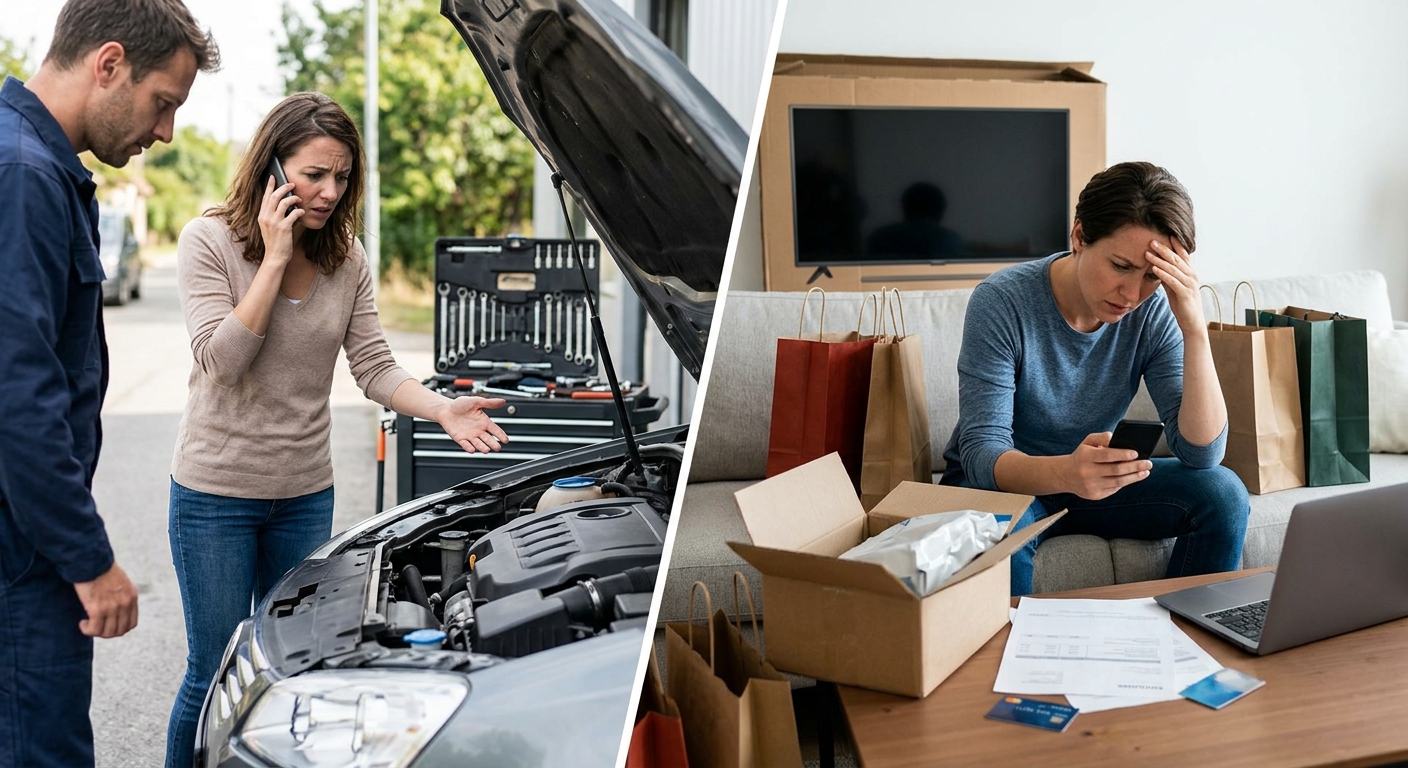
Un préstamo a corto plazo es la herramienta pensada para resolver una urgencia rápido: una reparación, un gasto médico inesperado o un imprevisto que no puede esperar a la siguiente quincena.
Bien usado, te da el dinero en horas o días y lo terminas de pagar en pocas semanas. Aquí te explicamos cuándo te conviene y cómo sacarle el mayor provecho.
- Es ideal para una urgencia puntual con una fecha de pago clara.
- Su ventaja es la rapidez: menos requisitos y respuesta en poco tiempo.
- Funciona mejor cuando sabes de dónde saldrá el pago.
- Comparar varias opciones te ayuda a elegir la que más te conviene.
¿Cuándo te conviene un préstamo a corto plazo?
Es una gran opción cuando se juntan estas tres cosas:
- Tienes un gasto puntual y necesitas el dinero en horas o días, no en semanas.
- Sabes de dónde saldrá el pago dentro del plazo acordado, por ejemplo tu próxima quincena.
- Comparaste varias opciones y elegiste la que mejor se ajusta a tu caso.
Si se cumplen las tres, un préstamo corto te resuelve el problema y lo cierras pronto.
Para qué gastos funciona mejor
- Imprevistos con fecha: una reparación del auto, un aparato que se descompuso o un pago que no puede esperar.
- Gastos médicos inesperados que necesitas cubrir hoy.
- Huecos de liquidez: cuando el dinero llega en unos días, pero el gasto es ahora.
Para gastos que se repiten cada mes o proyectos grandes, suele convenir más un crédito a plazo largo, con pagos más pequeños.
Por qué es tan rápido
Estos préstamos están diseñados para darte una respuesta en poco tiempo y con menos requisitos que un crédito tradicional. Esa rapidez es su ventaja, y también se refleja en su costo, que es distinto al de un crédito bancario de largo plazo.
Por eso conviene usarlos para lo que fueron hechos: una urgencia que pagas en poco tiempo.
Cómo aprovecharlo al máximo
- Pide solo lo que necesitas. Un monto justo es más fácil de pagar a tiempo.
- Elige un plazo que coincida con tu ingreso, por ejemplo tu siguiente quincena o fin de mes.
- Págalo completo antes de pedir otro. Así mantienes tus finanzas en orden y construyes un buen historial.
- Si puedes, adelanta el pago: muchas instituciones lo permiten y pagas menos intereses.
Qué revisar antes de solicitar
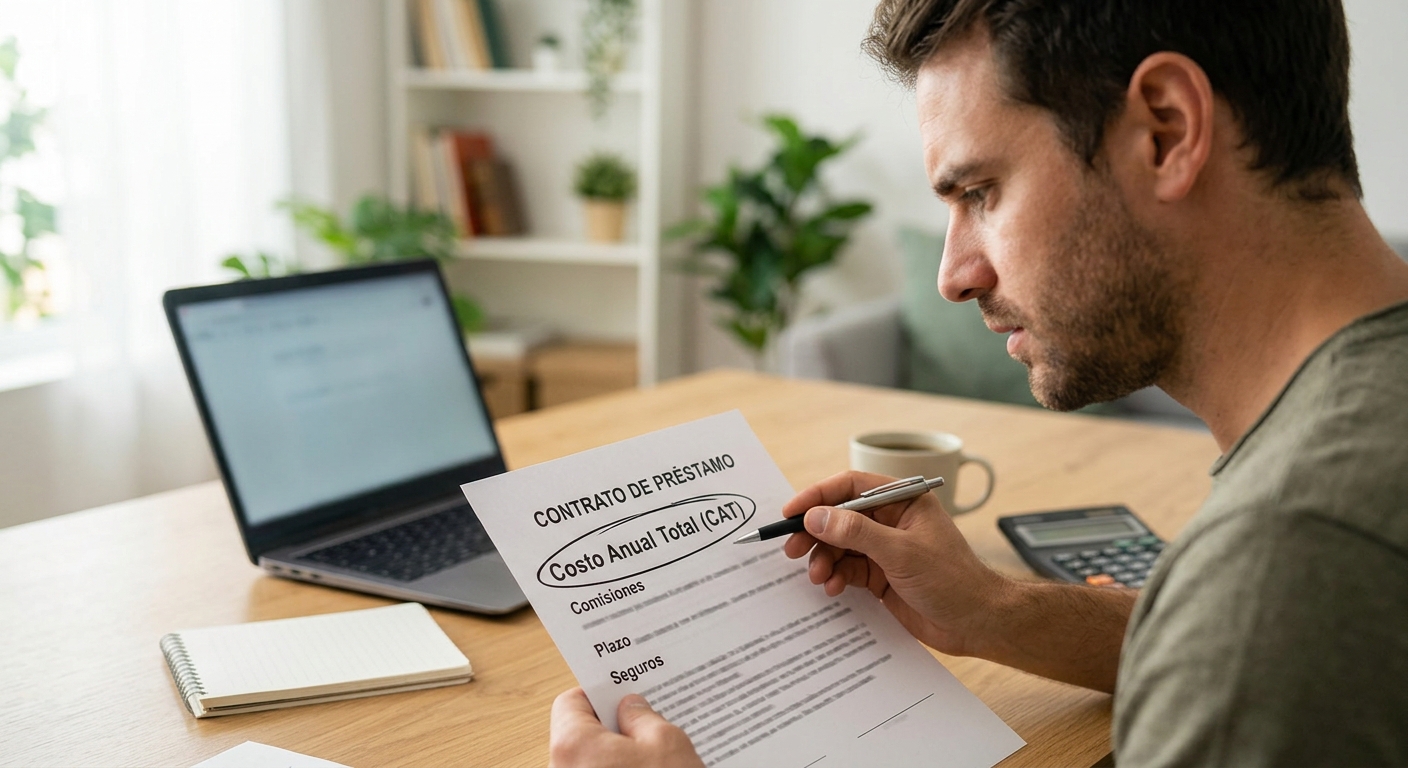
Antes de aceptar una oferta, revisa el CAT, el plazo exacto y el monto total que vas a pagar. Con esos tres datos puedes comparar opciones y elegir con confianza.
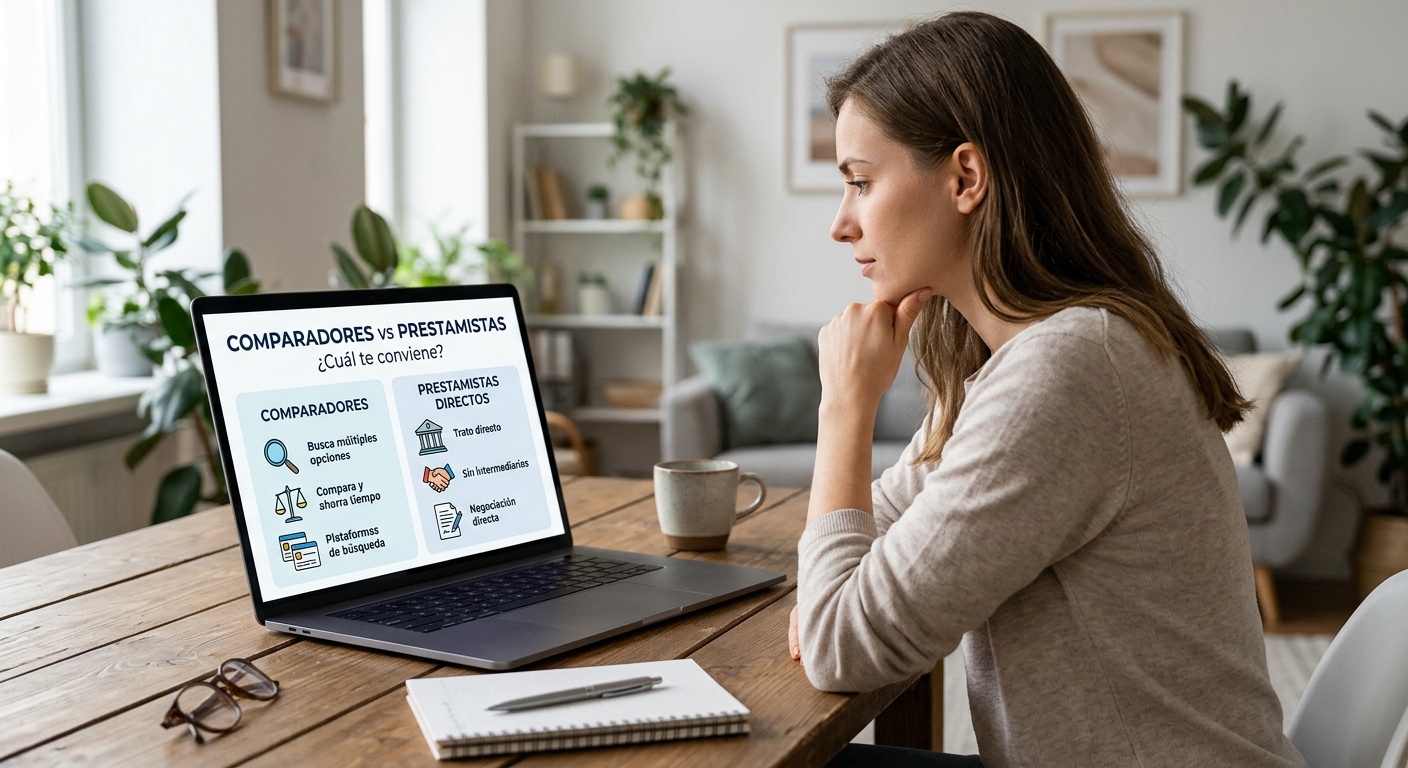
Si no tienes claro qué tipo de opción te sirve, aquí te explicamos la diferencia entre comparadores y prestamistas. Y si lo necesitas pronto, mira cómo recibir un préstamo urgente lo antes posible.
Compara opciones de préstamos rápidos y a plazos más largos en un mismo lugar.
Comparar préstamos ahora →Preguntas frecuentes
Depende de la institución: algunas reportan al buró y otras no. Si reporta, pagar a tiempo suma a tu historial y te ayuda a conseguir mejores condiciones en tus siguientes créditos. Puedes confirmar este punto en el contrato.
Se pueden generar intereses y comisiones por atraso. Lo más útil es avisar a la institución antes de la fecha: muchas ofrecen prórrogas o planes de pago, y acordarlo a tiempo te ahorra costos y cuida tu historial.
Depende de cada institución, pero estos préstamos están pensados para ser rápidos: varias responden en minutos y depositan el mismo día si tu solicitud está completa. Fuera de horario hábil, lo común es recibirlo el siguiente día hábil.
Muchas veces sí, y suele convenir porque pagas menos intereses. Revisa en el contrato si hay comisión por pago anticipado, ya que no todas las instituciones la manejan igual.